การวิเคราะห์และคำอธิบายของฝ่ายจัดการ · 2025
หัวข้อในหมวดนี้4 หัวข้อ
- ภาพรวมของการดำเนินงาน1 รายการ
- ผลการดำเนินงานและฐานะการเงิน2 รายการ
- การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน1 รายการ
- ปัจจัยที่อาจมีผลต่อฐานะการเงิน1 รายการ
ภาพรวมของการดำเนินงาน
ภาพรวมของการดำเนินงาน
หัวข้อนี้เป็นคำอธิบายและการวิเคราะห์ฐานะการเงินและผลการดำเนินงานของบริษัท สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 ซึ่งจัดทำขึ้นโดยฝ่ายจัดการของบริษัท เพื่อสะท้อนภาพรวมผลการดำเนินงาน ฐานะการเงิน ตลอดจนการประเมินปัจจัยสำคัญที่อาจส่งผลกระทบต่อโอกาสทางธุรกิจและผลการดำเนินงานของบริษัทในอนาคต
ทั้งนี้ การวิเคราะห์ดังกล่าวควรพิจารณาร่วมกับงบการเงินของบริษัทและหมายเหตุประกอบงบการเงิน รวมถึงข้อมูลสำคัญอื่นที่ปรากฏในรายงานประจำปีฉบับนี้ เพื่อให้เกิดความเข้าใจที่ครบถ้วนและรอบด้านเกี่ยวกับสถานะและผลการดำเนินงานของบริษัท ในการนำเสนอข้อมูล ฝ่ายจัดการได้มีการปัดเศษตัวเลขบางรายการ รวมถึงอัตราส่วนทางการเงินที่แสดงเป็นร้อยละ เพื่อให้การนำเสนอมีความกระชับและเข้าใจได้ง่าย อย่างไรก็ตาม การปัดเศษดังกล่าวไม่มีนัยสำคัญต่อสาระสำคัญของข้อมูลที่นำเสนอ
อนึ่ง งบการเงินของบริษัทสำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 ได้รับการตรวจสอบโดยผู้สอบบัญชีรับอนุญาต นางสาวโสรยา ตินตะสุวรรณ์ ทะเบียนเลขที่ 8658 จากบริษัท สอบบัญชีธรรมนิติ จำกัด ซึ่งเป็นผู้สอบบัญชีอิสระ โดยได้แสดงความเห็นต่องบการเงินดังกล่าวตามมาตรฐานการสอบบัญชีที่รับรองทั่วไป
ผลการดำเนินงานและฐานะการเงิน
ผลการดำเนินงานและความสามารถในการทำกำไร
บริษัท โรงพยาบาลอินเตอร์เมดิคัล แคร์ แอนด์ แล็บ จำกัด (มหาชน) (บริษัท) ขอส่งคำอธิบาย และการวิเคราะห์ฐานะการเงิน และผลการดำเนินงานของงบการเงินรวมของบริษัทประจำปี 2568 โดยสรุป ดังนี้
1. บริษัทมีกำไรจากกิจกรรมดำเนินงาน ก่อนต้นทุนทางการเงิน ค่าเสื่อมราคา ค่าใช้จ่ายภาษีเงินได้ และการตั้งสำรองตามมาตรฐานบัญชี เท่ากับ 22.90 ล้านบาท โดยในช่วงไตรมาส 2 ของปี 2568 บริษัทย่อย 2 แห่ง ได้แก่ บริษัท แอคคิว ฟาส แล็บ เซ็นเตอร์ จำกัด (โรงพยาบาล ไอเอ็มเอช ธนบุรี และ บริษัท โรงพยาบาล ไอเอ็มเอช สีลม จำกัด (โรงพยาบาล ไอเอ็มเอช สีลม) ได้สมัครเป็นหน่วยบริการปฐมภูมิ และหน่วยบริการประจำ เปิดรับคนไข้สิทธิบัตรทอง ตามนโยบายของภาครัฐ ทำให้มีต้นทุนในโรงพยาบาลเพิ่มขึ้น ต่อมาโรงพยาบาล ไอเอ็มเอช ธนบุรี
ได้แจ้งออกจากหน่วยบริการปฐมภูมิ / หน่วยบริการประจำ คงไว้เป็นเพียงโรงพยาบาลรับส่งต่อเท่านั้น จึงทำให้ต้นทุนโรงพยาบาล ยังไม่สามารถปรับสะท้อนภาพการเปลี่ยนรูปแบบธุรกิจได้ทัน ทำให้ยังมีต้นทุนทางบัญชีเหลือค้างอยู่บางส่วน
2. บริษัทมี Non Cash Item ตามมาตรฐานการบัญชี เช่น ค่าเสื่อมราคาของบริษัทเท่ากับ 55.81 ล้านบาท ค่าเสื่อมราคาสินทรัพย์
สิทธิการใช้ - การเช่าที่ดิน จำนวนเงิน 15.42 ล้านบาท รวมทั้งมีการตั้งสำรองหนี้สงสัยจะสูญที่เกิดจากการเรียกเก็บค่าบริการทางการแพทย์จาก สปสช. ในอดีต จำนวนเงิน 88 ล้านบาท ตามข้อเท็จจริงบริษัทยังคงติดตามทวงถาม จากทาง สปสช. ซึ่งการตั้งสำรองรายการข้างต้น
ดังกล่าวไม่มีผลกระทบใดๆ กับธุรกรรมปกติของโรงพยาบาล
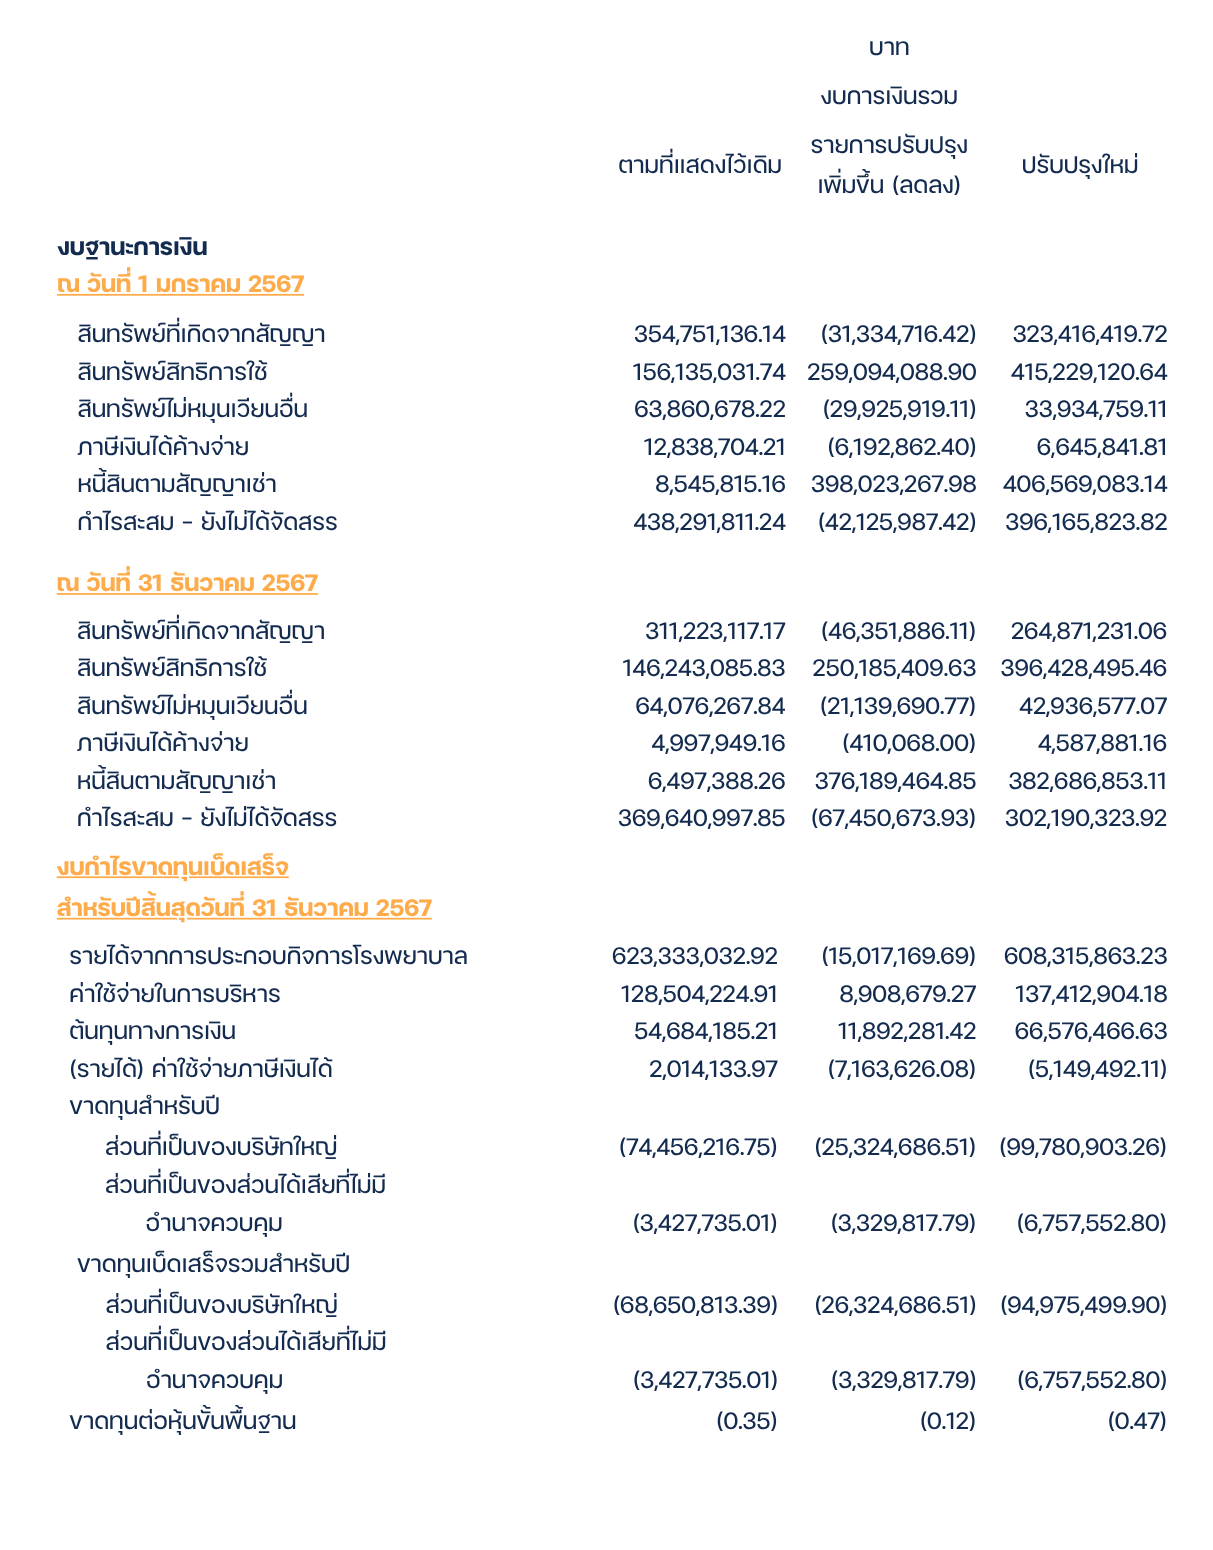
3. ในระหว่างปี 2568 บริษัทย่อยได้บันทึกสำรองจากรายได้ค่าบริการทางการแพทย์ในส่วนของสำนักงานหลักประกันสุขภาพแห่งชาติ และไม่ ได้บันทึกรายการสัญญาเช่าที่ดิน เนื่องจากบริษัทได้มีบันทึกข้อตกลงกับผู้ให้เช่าในการขยายระยะเวลาการเข้าใช้งานในที่ดินออกไป
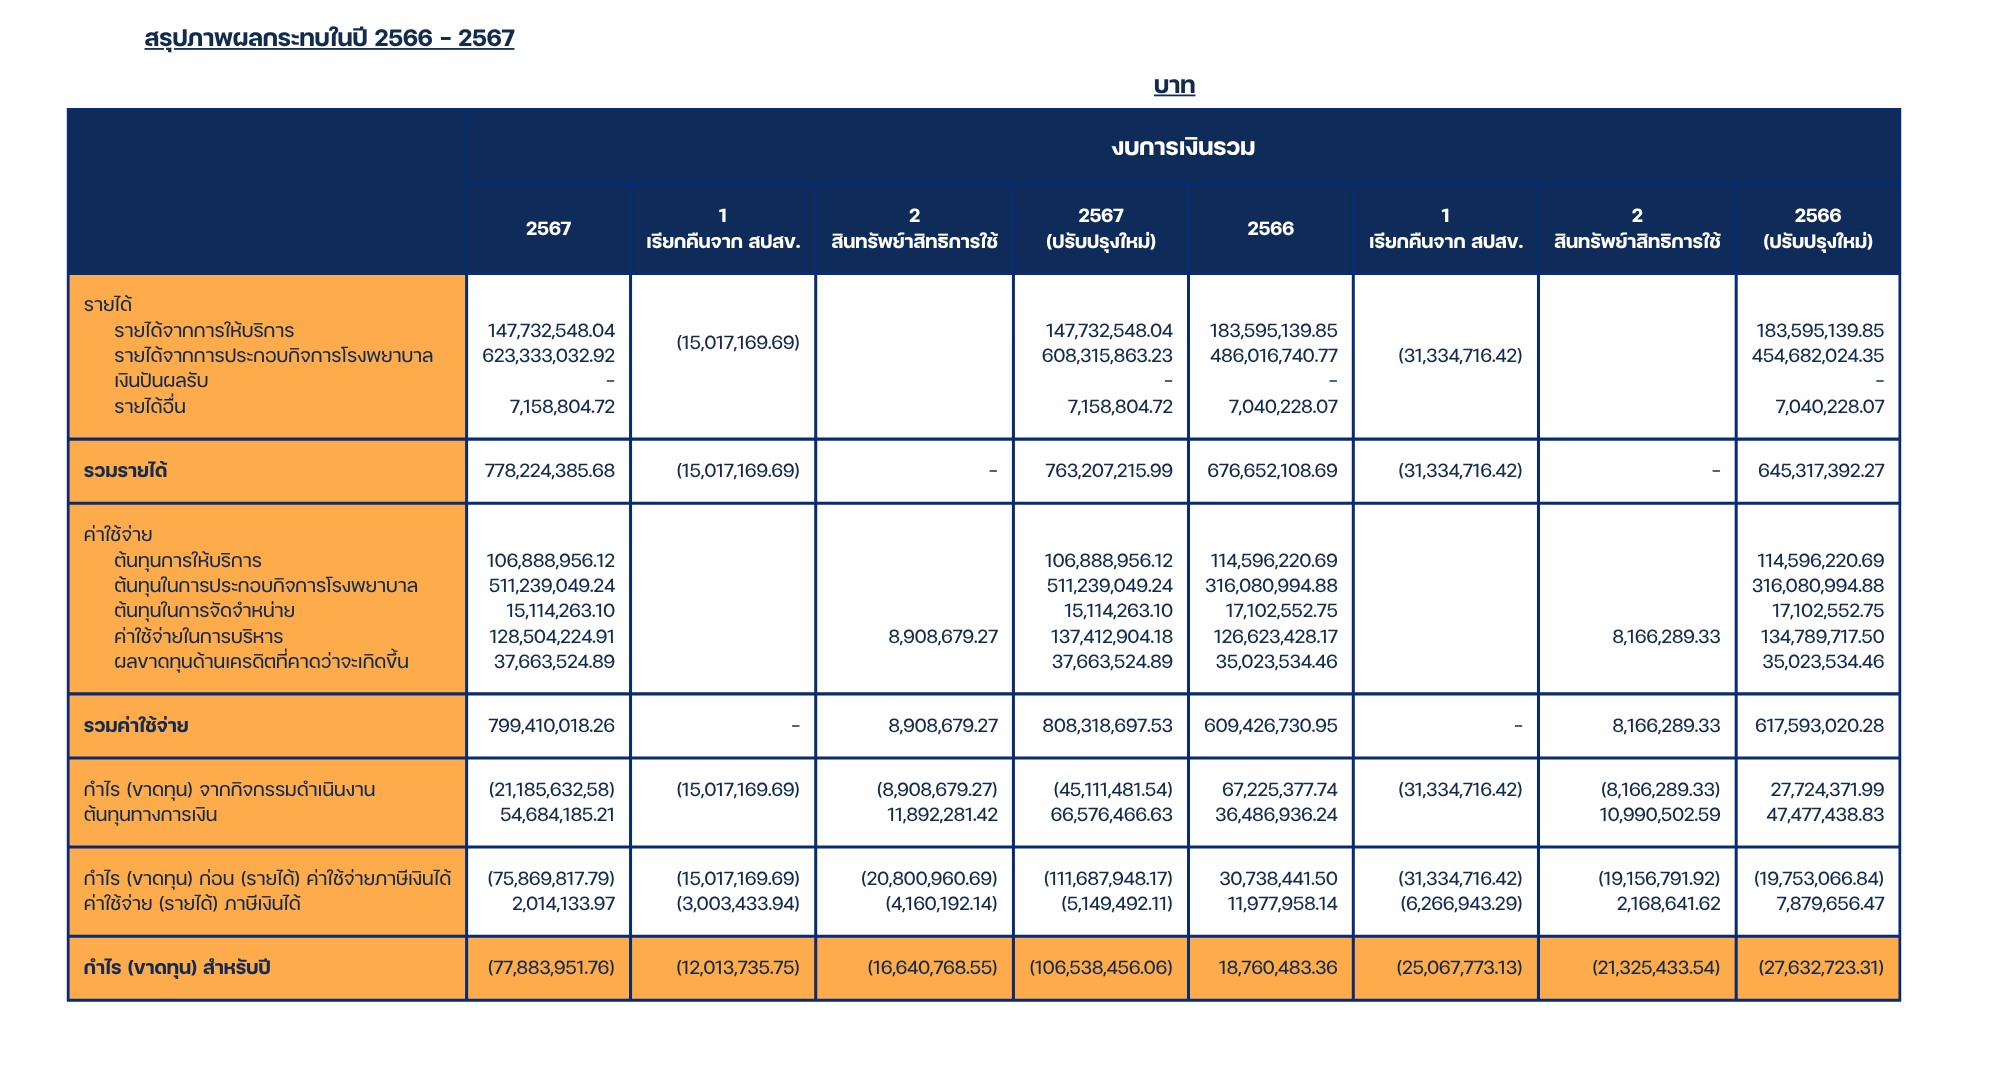
อย่างไรก็ตาม บริษัทย่อยจึงได้ทำการปรับปรุงย้อนหลังงบการเงินใหม่ โดยมีผลกระทบต่องบฐานะการเงินรวม ณ วันที่ 1 มกราคม 2567 และ วันที่ 31 ธันวาคม 2567 และงบกำไรขาดทุนเบ็ดเสร็จรวมสำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2567 สรุปดังนี้
แนวโน้มในปี 2569
เพิ่มฐานลูกค้าในกลุ่มสิทธิประกันสังคม ประกันชีวิต และเงินสดให้มากขึ้น เพิ่มศักยภาพทั้งทีมแพทย์ผู้เชี่ยวชาญจากโรงพยาบาลรัฐบาล และเครื่องมือแพทย์ เพื่อรองรับการรักษาโรคที่ซับซ้อนมากขึ้น เพื่อเป็นโรงพยาบาลชั้นนำสำหรับรักษาผู้ป่วยได้ทุกสิทธิ และลดค่าใช้จ่ายในการส่งต่อผู้ป่วยไปรักษาที่โรงพยาบาลที่มีศักยภาพสูงกว่า
แผนการตลาด
เพิ่มจำนวนบุคลากรวิชาชีพเฉพาะทางด้านต่างๆ จากโรงเรียนแพทย์เพื่อรองรับผู้ป่วยนอกที่มีมากขึ้น
ทำการตลาดในสถานประกอบการต่างๆ ในพื้นที่ เพื่อเพิ่มจำนวนผู้ประกันตน
จัดทำ Promotion เพื่อดึงดูดลูกค้า ให้เข้าถึงสิทธิประโยชน์ ด้านประกันสังคม
ทำการตลาดงานตรวจสุขภาพฟรี 14 รายการของกลุ่มสิทธิประกันสังคมเพื่อต่อยอดการประชาสัมพันธ์เปลี่ยนสิทธิผู้ประกันตน และเพิ่มจำนวนการตรวจเพิ่มเติมนอกเหนือจากสิทธิฟรีของประกันสังคม
ประชาสัมพันธ์การตรวจสุขภาพประจำปีและความงามในราคาพิเศษของแผนก wellness เพื่อเพิ่มรายได้จากกลุ่มลูกค้าเงินสด
เพิ่มฐานตัวแทนประกันชีวิต เน้นขยายฐานลูกค้ากลุ่มประกันชีวิตเพิ่มเติม
ประชาสัมพันธ์กลุ่มแรงงานต่างด้าวที่ซื้อประกันเอกชนผ่านทางตัวแทน
ภาพรวมการดำเนินงานและการวิเคราะห์การเปลี่ยนแปลงของผลการดำเนินงานของงบการเงินรวมของบริษัทประจำปี 2568
มีรายละเอียดดังนี้
รายได้
รายได้จากการให้บริการ
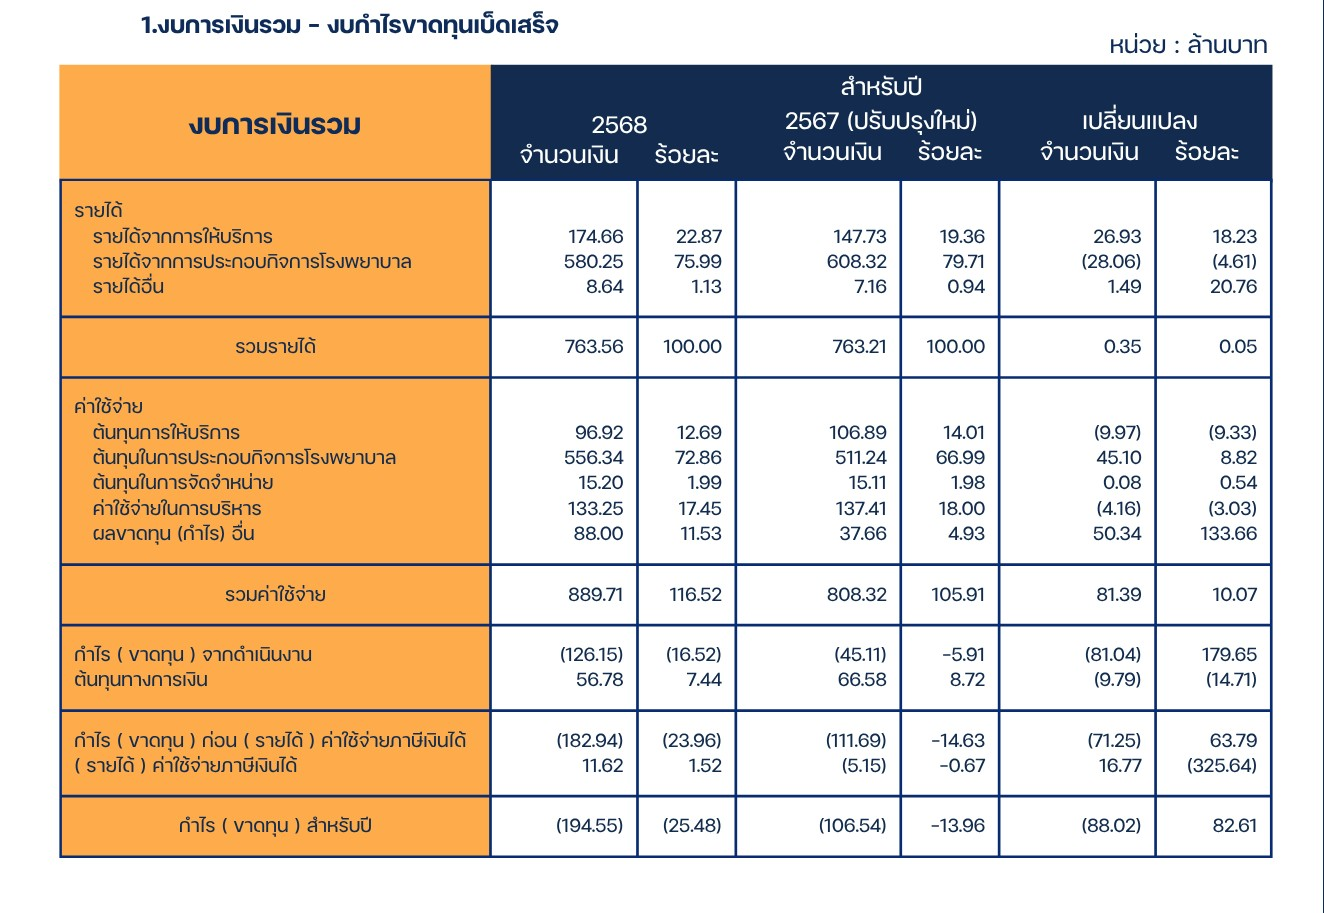
ในปี 2568 รายได้จากการให้บริการรวมเท่ากับ 754.91 ล้านบาท (สุทธิหลังหักรายการระหว่างกัน) โดยประกอบไปด้วยรายได้จากการให้บริการทางการแพทย์เท่ากับ 174.66 ล้านบาท รายได้จากการประกอบกิจการโรงพยาบาล 580.25 ล้านบาท
รายได้จากการให้บริการทางการแพทย์
ในปี 2568 เท่ากับ 174.66 ล้านบาท เพิ่มขึ้น 26.93 ล้านบาท หรือเพิ่มขึ้นร้อยละ 18.23 จาก 147.73 ล้านบาท เนื่องจากรายได้ที่เกี่ยวกับการตรวจสุขภาพแรงงานต่างด้าวเพื่อขึ้นทะเบียนกับกรมจัดหางาน มีรายได้เท่ากับ 38.12 ล้านบาท ซึ่งในปี 2567 มีรายได้ในส่วนนี้เพียง
0.48 ล้านบาทเท่านั้น
รายได้จากการประกอบกิจการโรงพยาบาล
ในปี 2568 เท่ากับ 580.25 ล้านบาท ลดลง 28.06 ล้านบาท หรือลดลงร้อยละ 4.61 จาก 608.32 ล้านบาท เนื่องจากนโยบายการเบิกจ่ายจาก สปสช. กรณีหน่วยบริการปฐมภูมิ / หน่วยบริการประจำ ให้เหมาจ่าย 90 – 100 บาท (ตามเกณฑ์ช่วงอายุ) ต่อคนต่อเดือน ทำให้ค่าเฉลี่ยต่อบิล ของค่าบริการผู้ป่วยนอกต่อคนต่อรายลดลง
รายได้อื่น รายได้อื่น ในปี 2568 บริษัท มีรายได้อื่นเท่ากับ 8.64 ล้านบาท เพิ่มขึ้น 1.49 ล้านบาท หรือเพิ่มร้อยละ 20.76 จาก
7.16 ล้านบาท ประกอบไปด้วย อัตราดอกเบี้ยรับ กำไรจากการจำหน่ายทรัพย์สิน และรายได้ค่าขายอาหาร-น้ำดื่ม เป็นต้น
ต้นทุนการให้บริการ
ในปี 2568 บริษัทมีต้นทุนขายและบริการ เท่ากับ 653.26 ล้านบาท (สุทธิหลังหักรายการระหว่างกัน) ประกอบด้วย
ต้นทุนจากการให้บริการทางการแพทย์
ในปี 2568 เท่ากับ 96.92 ล้านบาท ลดลง 9.97 ล้านบาท หรือลดลงร้อยละ 9.33 จาก 106.89 ล้านบาท เนื่องจากส่วนใหญ่รายได้ที่เพิ่มขึ้นเป็นรายได้จากการตรวจสุขภาพแรงงานต่างด้าว ซึ่งมีต้นทุนในการบริการ น้อยกว่ารายได้ประเภทอื่นๆ
ต้นทุนในการประกอบกิจการโรงพยาบาล
ในปี 2568 เท่ากับ 556.34 ล้านบาท เพิ่มขึ้น 45.10 ล้านบาท หรือเพิ่มขึ้นร้อยละ 8.82 จาก 511.24 ล้านบาท เนื่องจากการปรับเปลี่ยนนโยบายของภาครัฐ ทางบริษัทย่อยจึงต้องปรับกลยุทธ์ในการรับผู้ป่วยสิทธิบัตรทอง ในช่วงของการเปลี่ยนแปลง ทำให้มีต้นทุนในการรักษาพยาบาลยังคงสูงอยู่ เนื่องจากการปรับลดต้นทุนจำเป็นต้องใช้เวลา
ต้นทุนในการจัดจำหน่ายและค่าใช้จ่ายในการบริหาร
ในปี 2568 บริษัทมีต้นทุนในการจัดจำหน่ายเท่ากับ 15.20 ล้านบาท เพิ่มขึ้นร้อยละ 0.54 จาก 15.11 ล้านบาท และบริษัทมีค่าใช้จ่ายในการบริหารเท่ากับ 133.25 ล้านบาท ลดลงร้อยละ 3.03 จาก 137.41 ล้านบาท
ผลขาดทุน (กำไร) อื่น
ในปี 2568 บริษัทมีผลขาดทุนอื่น เท่ากับ 88 ล้านบาท เพิ่มขึ้น 50.34 ล้านบาท หรือเพิ่มขึ้นร้อยละ 133.66 เนื่องจากการตั้งสำรองหนี้สงสัยจะสูญที่เกิดจากการเรียกเก็บค่าบริการทางการแพทย์จาก สปสช. ในอดีต
ต้นทุนทางการเงิน
ในปี 2568 บริษัทมีต้นทุนทางการเงินเท่ากับ 56.78 ล้านบาท ลดลง 9.79 ล้านบาท หรือลดลงร้อยละ 14.71 จาก 66.58 ล้านบาท
เนื่องจากในระหว่างปี 2568 มีการประกาศปรับลดอัตราดอกเบี้ยตามประกาศคณะกรรมการนโยบายการเงิน (กนง.)
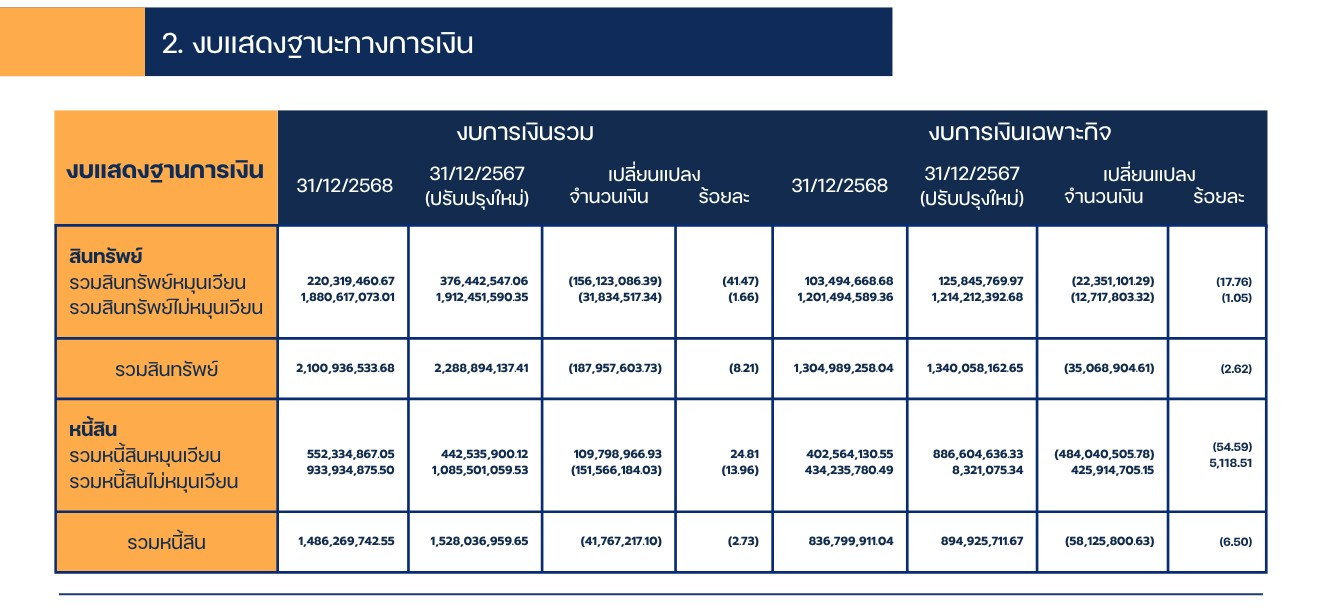
ณ วันที่ 31 ธันวาคม 2568 งบการเงินรวมของบริษัทมีสินทรัพย์รวมเท่ากับ 2,100.94 ล้านบาท ลดลงจากปีก่อนหน้าเท่ากับ 187.96 ล้านบาท และมีหนี้สินรวมเท่ากับ 1,486.27 ล้านบาท ลดลงจากปีก่อนหน้าเท่ากับ 41.77 ล้านบาท จากการเปลี่ยนแปลงในสินทรัพย์และหนี้สินที่สำคัญ ดังนี้
ลูกหนี้การค้าและลูกหนี้หมุนเวียนอื่น เท่ากับ 45.63 ล้านบาท ลดลงจากปีก่อนหน้าเท่ากับ 22.65 ล้านบาท เนื่องจากในส่วนของรายได้ที่เติบโตในงบเฉพาะกิจการ ซึ่งเป็นรายได้จากการตรวจสุขภาพแรงงานต่างด้าว เป็นลูกค้ากลุ่มองค์กร หรือ กลุ่มเอกชน การจ่ายชำระหนี้ตรงตามกำหนดเวลา รวมทั้งทางบริษัทมีนโยบายในการติดตามและรายงานอายุลูกหนี้เป็นรายสัปดาห์
สินทรัพย์ที่เกิดจากสัญญา - หมุนเวียน เท่ากับ 119.21 ล้านบาทลดลงจากปีก่อนหน้าเท่ากับ 145.66 ล้านบาท เนื่องจากการตั้งสำรองหนี้สงสัยจะสูญจากในอดีตที่เกิดจากสปสช. จำนวนเงิน 88 ล้านบาท และรายได้จากการประกอบกิจการโรงพยาบาล ประเภทกองทุนผู้ป่วยนอก สิทธิบัตรทองลดลง จากการเปลี่ยนแปลงนโยบายจากภาครัฐ รวมทั้ง ได้มีการตั้งค่าใช้จ่ายเพิ่มเติม ในบริษัทย่อยที่เกี่ยวข้องกับสำนักงานประกันสังคม
สินทรัพย์สิทธิการใช้ เท่ากับ 383.40 ล้านบาท ลดลงจากปีก่อนหน้าเท่ากับ 13.02 ล้านบาท เนื่องจากการตัดจำหน่ายค่าเสื่อมราคาของสินทรัพย์สิทธิการใช้ – ค่าเช่าที่ดิน IMH แบริ่ง เพิ่มขึ้น
สินทรัพย์ไม่หมุนเวียนอื่น เท่ากับ 32.81 ล้านบาท ลดลงจากปีก่อนหน้าเท่ากับ 10.12 ล้านบาท เนื่องจากในระหว่างปี 2568 ได้รับคืนหนังสือเงินค้ำประกันงานบริการทางการแพทย์
เจ้าหนี้การค้าและเจ้าหนี้หมุนเวียนอื่น เท่ากับ 283.11 ล้านบาท เพิ่มขึ้นจากปีก่อนหน้าเท่ากับ 88.68 ล้านบาท เนื่องจากทางบริษัทขอขยายเครดิตเทอมของเจ้าหนี้ ให้สอดคล้องกับการรับเงินจากภาครัฐ
หนี้สินตามสัญญาเช่าส่วนที่ถึงกำหนดชำระภายในหนึ่งปี เท่ากับ 110.89 ล้านบาท เพิ่มขึ้นจากปีก่อนหน้าเท่ากับ 55.45 ล้านบาท และส่วนที่ยังไม่ถึงกำหนดชำระภายในหนึ่งปี จัดเป็นหนี้สินไม่หมุนเวียน เท่ากับ 332.36 ล้านบาท ลดลง 38.43 ล้านบาท เนื่องจากสัญญาเช่าสินทรัพย์สิทธิการใช้ – ค่าเช่าที่ดินแบริ่ง
เงินกู้ระยะสั้นจากสถาบันการเงินส่วนที่ถึงกำหนดชำระใน 1 ปี เท่ากับ 100.17 ล้านบาท ลงลง 504.55 ล้านบาทจากปีก่อนหน้า และส่วนที่ไม่ถึงกำหนดชำระใน 1 ปี จัดเป็นหนี้สินไม่หมุนเวียน เท่ากับ 482.28 ล้านบาท เพิ่มขึ้น 409.92 ล้านบาท จากปีก่อนหน้า เนื่องจาก ปี 2567 บริษัทไม่สามารถดำรงอัตราส่วนความสามารถในการชำระหนี้และดำรงอัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้นได้ตามสัญญา อย่างไรก็ตามเมื่อวันที่ 17 ธันวาคม 2568 บริษัทได้รับการผ่อนผันเงื่อนไขทางการเงินดังกล่าวจากธนาคารจัดประเภทมีการจ่ายชำระคืนเงินกู้ยืมสถาบันการเงิน และในปี 2568 บริษัทจ่ายชำระหนี้เท่ากับ 94.63 ล้านบาท
ในปี 2568 ไม่มีประมาณการหนี้สินไม่หมุนเวียนอื่น เนื่องจากบริษัทย่อย บริษัท โรงพยาบาลมเหสักข์ จำกัด ดำเนินการหักเงินค่าบริการทางการแพทย์ที่ค้างจ่ายสำนักงานประกันสังคม กับค่าบริการทางการแพทย์ที่สำนักงานประกันสังคมชะลอการจ่ายให้บริษัทแล้ว
ความเสี่ยงของกิจการโรงพยาบาล
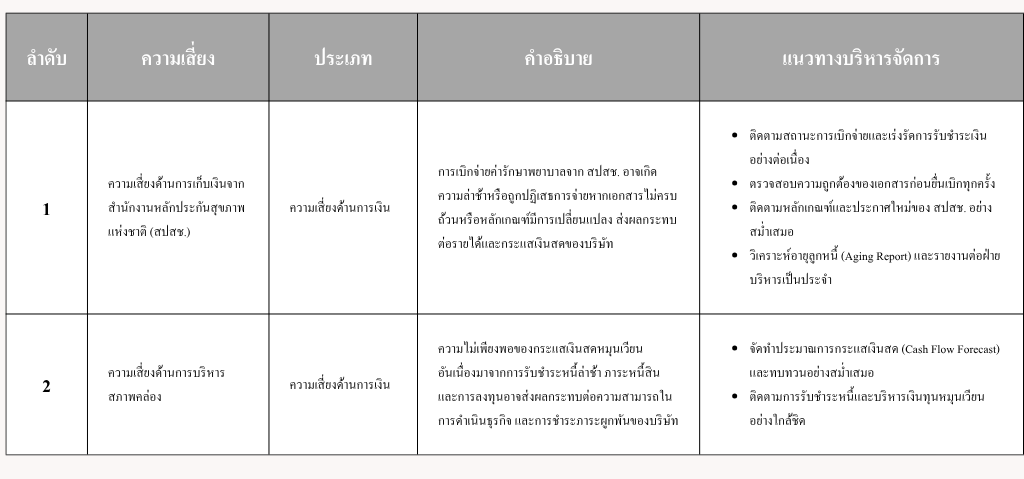
เนื่องจากรายได้ส่วนใหญ่ของบริษัทต้องเรียกเก็บเงินจากภาครัฐ จึงมีความล่าช้าในเรื่องของการตรวจรับ ส่งเบิก ตามหลักเกณฑ์ นโยบายการเบิกจ่าย ที่ทางบริษัทต้องถือปฏิบัติตาม ในปัจจุบันยอดที่คงค้าง ได้มีการส่งอุทธรณ์ส่งเบิกในระบบเรียบร้อยแล้ว มีเพียงบางส่วนที่รอทางหน่วยงานภาครัฐแจ้งแก้ไข ปรับปรุง และยื่นอุทธรณ์ข้อมูลอีกครั้ง ทั้งนี้ บริษัทได้มีการติดตาม ทวงถาม เป็นลายลักษณ์อักษรอยู่สม่ำเสมอ
ความเสี่ยงด้านสภาพคล่อง
บริษัทและบริษัทย่อยมีการควบคุมความเสี่ยงจากการขาดสภาพคล่อง โดยการรักษาระดับของเงินสดและรายการเทียบเท่าเงินสดให้เพียงพอต่อการดำเนินงานของบริษัทและบริษัทย่อยรวมทั้งจัดหาวงเงินสินเชื่อระยะสั้นจากสถาบันการเงินต่างๆ เพื่อสำรองในกรณีที่มีความจำเป็นและเพื่อลดผลกระทบจากความผันผวนของกระแสเงินสด นอกจากนี้ การตั้งสำรองต่างๆ ที่เกิดขึ้นในปี 2568 ไม่ส่งผลกระทบใดๆ ต่อสภาพคล่องของบริษัท
การวิเคราะห์อื่น ๆ
| หัวข้อ | รายละเอียด | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| ภาวะเศรษฐกิจในภาพรวม แนวโน้มอุตสาหกรรมโรงพยาบาลเอกชน และการเปลี่ยนแปลงนโยบายภาครัฐ (สปสช. / ประกันสังคม) | ธุรกิจโรงพยาบาลเอกชน ในระยะ 1 ปีข้างหน้า ยังมีแรงหนุนจากการเข้าสู่สังคมสูงวัย ซึ่งเพิ่มความ ต้องการรักษาโรคเรื้อรัง โรคซับซ้อน การฟื้นฟูสุขภาพ และการดูแล ระยะยาว รวมถึงพฤติกรรมที่ให้ความสำคัญกับการดูแลสุขภาพ เชิงป้องกันและบริการเฉพาะทางมากขึ้น ขณะเดียวกันประกันสุขภาพยัง ช่วยสนับสนุนการเข้าถึงบริการ นอกจากนี้ ผู้ป่วยต่างชาติยังเป็นแรงขับเคลื่อนสำคัญ โดยเฉพาะ โรงพยาบาลขนาดใหญ่ที่มีศักยภาพด้าน Medical Tourism และการรักษา โรคที่มีความซับซ้อน อย่างไรก็ตาม ธุรกิจยังเผชิญแรงกดดันจากกำลังซื้อที่ฟื้นตัว จำกัด ค่ารักษาที่อยู่ในระดับสูง และเงื่อนไขร่วมจ่าย (Co-payment) ของ ผลิตภัณฑ์ประกันสุขภาพ ซึ่งอาจทำให้ผู้ป่วยชะลอการรักษาที่ไม่จำเป็น ขณะที่รายได้จากผู้ป่วยต่างชาติยังมีความผันผวนจากความเสี่ยงด้านภูมิ รัฐศาสตร์ นอกจากนี้ ต้นทุนบุคลากร ยา เวชภัณฑ์ และเครื่องมือแพทย์ ยังอยู่ในระดับสูง ท่ามกลางการแข่งขันที่เพิ่มขึ้นจากการขยายจำนวน เตียงและศูนย์การแพทย์เฉพาะทาง ส่งผลให้โรงพยาบาลที่มีฐานผู้ป่วย หลากหลาย มีบริการเฉพาะทาง และบริหารต้นทุนได้ดี มีแนวโน้ม ได้เปรียบกว่าผู้ประกอบการที่พึ่งพาผู้ป่วยทั่วไปเป็นหลัก การเปลี่ยนแปลงเชิงนโยบายของ สปสช. (บัตรทอง) และสำนักงานประกันสังคมในปี 2569 ถือเป็นจุดเปลี่ยนสำคัญ (Turning Point) ที่ส่งผล กระทบโดยตรงต่อโครงสร้างรายได้และโมเดลธุรกิจของโรงพยาบาลเอกชน
| ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ภาพรวมและเหตุผลการเปลี่ยนแปลงแผนกลยุทธ์ของบริษัท | ในปี 2568 ทาง สปสช. ปรับเปลี่ยนนโยบาย “30 บาทรักษาทุกที่” เป็นการใช้ใบส่งตัวจากคลินิกปฐมภูมิ และเพิ่มการตรวจสอบรายการเบิกค่ารักษาพยาบาล โดยให้ทางคลินิกปฐมภูมิเป็นผู้อนุมัติรายการ รวมทั้งสามารถเรียกประวัติ เวชระเบียนในการรักษาได้ทั้งหมด ทำให้เกินความล่าช้าในการเบิกจ่าย ทางบริษัทจึงเปลี่ยนแปลงแผนกลยุทธ์โดยการสมัครเข้าเป็นหน่วยบริการ ปฐมภูมิ/หน่วยบริการประจำของ สปสช. เพื่อลดปัญหาการเบิกจ่ายล่าช้า และกระบวนการตรวจสอบเวชระเบียนที่ไม่ถูกต้อง แต่รายได้เหมาจ่ายรายประชากรที่ได้รับจากสปสช. เมื่อเปรียบเทียบกับจำนวนผู้มาใช้บริการในโรงพยาบาลแล้ว เกิดต้นทุนในการรักษาพยาบาลที่เพิ่มขึ้น ทำให้ในไตรมาส 3 ปี 2568 ทางรพ. IMH ธนบุรี มีผลขาดทุนจากการดำเนินงาน จึงถอนตัวออกจากการเป็นหน่วยบริการปฐมภูมิ / หน่วยบริการประจำ แต่ยังคงรับเป็นหน่วยบริการส่งต่อ สำหรับสิทธิบัตรทองเท่านั้น และปรับลดต้นทุนเพื่อให้สอดคล้องกับจำนวนประชากรผู้มีสิทธิที่เข้ามารักษาในโรงพยาบาล ในขณะที่ รพ. IMH สีลม ยังคงเป็นหน่วยบริการปฐมภูมิ / หน่วยบริการประจำ เนื่องจากการใช้เครื่องมือ และบุคลากรทางการแพทย์ ที่ใช้ร่วมกันกับสิทธิการรักษาประเภทอื่น | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| วิเคราะห์ข้อมูลเกี่ยวกับกระแสเงินสด สภาพคล่อง ความเสี่ยงและการบริหารจัดการความเสี่ยง และอัตราส่วนทางการเงินตามเงื่อนไขของสถาบันการเงิน (debt covenant) |
อัตราส่วนทางการเงินที่สำคัญ
การบริหารจัดการความเสี่ยงกรณีที่ไม่สามารถดำรงอัตราส่วนทางการเงินตามเงื่อนไขของสถาบันการเงิน (debt covenant) ภายใต้สัญญากู้ยืมเงินบริษัทฯ ต้องปฏิบัติตามเงื่อนไขทางการเงินบางประการ เช่น ดำรงสัดส่วนการถือหุ้นทั้งทางตรงและ/หรือทางอ้อม ใน บริษัท โรงพยาบาลมเหสักข์ จำกัด และ บริษัท โรงพยาบาล ไอเอ็มเอช สีลม จำกัด และการดำรงอัตราส่วนความสามารถในการชำระหนี้ ไม่น้อยกว่า 1.00 เท่า ของงบการเงินรวม และดำรงอัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้นไม่เกินกว่า 2.00 เท่า ณ วันที่ 31 ธันวาคม 2568 และ 2567 บริษัทฯ ไม่สามารถดำรงอัตราส่วนความสามารถในการชำระหนี้และดำรงอัตราส่วนหนี้สินต่อส่วนของ ผู้ถือหุ้นได้ตามสัญญาข้างต้น อย่างไรก็ตามเมื่อวันที่ 17 ธันวาคม 2568 บริษัทฯ ได้รับการผ่อนผันเงื่อนไขทางการเงินดังกล่าวจากธนาคาร | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| การเปลี่ยนแปลงของสินทรัพย์ประเภทลูกหนี้การค้า การวิเคราะห์ Aging ของลูกหนี้ราย สปสช. / ประกันสังคม และนโยบายการตั้งสำรอง | ลูกหนี้การค้าและลูกหนี้หมุนเวียนอื่น งบการเงินรวม ณ 31 ธันวาคม 2568 เท่ากับ 45,626,494.45 บาท ลดลง 22,649,666.10 บาท จากปีก่อนหน้าเท่ากับ 68,276,160.55 บาท เนื่องจากในปี 2568 มีการตรวจสุขภาพแรงงานต่างด้าวจำนวนมาก ซึ่งระยะเวลาในการเก็บหนี้ภายใน 30-45 วัน น้อยกว่างานตรวจสุขภาพประจำปีบริษัท ที่ต้องวางบิล เก็บหนี้ได้หลังจากตรวจรับผลการตรวจรวม ทั้งบริษัท ภายใน 45-120 วัน การวิเคราะห์อายุลูกหนี้ สปสช. / ประกันสังคม
ทางบริษัทมีนโยบายการตั้งสำรองหนี้ ตามมาตราฐานการบัญชี TFRS9 จากบริษัทรับจ้างประเมินอิสระภายนอกในการประเมินผลการขาดทุนทางด้านเครดิตให้เป็นไปตามมาตราฐานการบัญชีที่กำหนด ที่ได้รับการรับรองจากผู้สอบบัญชี และกลต. เป็นประจำทุกปี | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ปัจจัยหรือเหตุการณ์ที่อาจมีผลต่อฐานะการเงินและผลการดำเนินงานของบริษัทในอนาคต (forward looking) ทั้งปัจจัยภายนอกและปัจจัยภายใน | ปัจจัยหรือเหตุการณ์ที่อาจมีผลต่อฐานะการเงินและผลการดำเนินงานอย่างมีสาระสำคัญในอนาคต 1. นโยบายและการจัดสรรงบประมาณจากภาครัฐ เนื่องจากรายได้หลักของกลุ่มนี้มาจากสำนักงานหลักประกันสุขภาพแห่งชาติ (สปสช.) การเปลี่ยนแปลงกฎเกณฑ์จึงส่งผลกระทบ อย่างมีนัยสำคัญ:
2. โครงสร้างประชากรและลักษณะของโรค
3. การบริหารจัดการต้นทุนภายในโรงพยาบาล
4. การแข่งขันและการปรับตัวสู่ระบบดิจิทัล
| ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน
มีการออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงินหรือไม่
ไม่มี
ปัจจัยที่อาจมีผลต่อฐานะการเงิน
ปัจจัยหรือเหตุการณ์ที่อาจมีผลกระทบอย่างมีนัยสำคัญต่อฐานะการเงิน
ผลกระทบจากการปรับปรุงงบการเงินย้อนหลัง เกิดจาก 2 สาเหตุคือ
1. ในระหว่างปี 2568 บริษัทย่อยทั้ง 2 แห่ง ถูกเรียกคืนจากสำนักงานหลักประกันสุขภาพแห่งชาติ จากการวัดออกซิเจนปลายนิ้วมือและการวัดความดันโลหิต ย้อนหลังในปี 2566-2567 ซึ่งในอดีตมีการคีย์เบิกตามรายการบริการและอัตราจ่ายแบบ Fee schedule ของระบบหลักประกันสุขภาพแห่งชาติ โดยการวัดออกซิเจนปลายนิ้วมือได้อัตราค่าบริการ 100 บาทต่อครั้ง และ การวัดความดันโลหิต ได้ค่าอัตราค่าบริการ
100 บาทต่อครั้ง และทางบริษัทย่อยได้รับเงินค่าบริการดังกล่าวมาแล้ว ต่อมาทาง สปสช.ได้จัดประชุมออนไลน์ ทบทวนทำความเข้าใจให้ทุก
โรงพยาบาลที่เปิดรับผู้ป่วยสิทธิบัตรทอง ทราบว่าการวัดออกซิเจนปลายนิ้วมือ และการวัดความดันโลหิต ไม่สามารถเบิกค่าบริการ 2 รายการนี้ได้ เนื่องจากรวมอยู่ในค่าบริการทางการพยาบาลแล้ว ดังนั้นในปี 2568 เป็นต้นมา ทางบริษัทย่อยทั้ง 2 แห่ง จึงไม่เบิกค่าบริการดังกล่าวอีก
ผลกระทบที่เกิดขึ้น ทำให้ขาดทุนสุทธิเพิ่มเติมในปี 2566 เท่ากับ 25,067,773.13 บาท และเกิดผลขาดทุนสุทธิเพิ่มเติมในปี 2567 เท่ากับ 12,013,735.75 บาท
2. ไม่ได้บันทึกสินทรัพย์สิทธิการใช้ – การเช่าที่ดินเพื่อก่อสร้างโรงพยาบาล ไอเอ็มเอช แบริ่ง เนื่องจากทางบริษัทยังไม่ได้เข้าไปใช้ประโยชน์
ในที่ดินดังกล่าว โดยมีบันทึกข้อตกลงร่วมกันกับเจ้าของที่ดินในการเข้าใช้ประโยชน์ในที่ดิน แนบท้ายสัญญาหลักแล้ว ขณะนี้ ทางบริษัทอยู่ระหว่างดำเนินการส่งแบบกระทบสิ่งแวดล้อมเพื่อยื่นขอใบอนุญาต EIA
ผลกระทบที่เกิดขึ้น ทำให้ขาดทุนสุทธิเพิ่มเติมในปี 2566 เท่ากับ 21,325,433.54 บาท และเกิดผลขาดทุนสุทธิเพิ่มเติมในปี 2567 เท่ากับ 16,640,768.55 บาท